

Kurz vorab: OSD bietet keine Steuer- oder Rechtsberatung an und ist keine Steuerberatung. Dieser Beitrag gibt allgemeine Informationen auf dem Stand vom 22. Oktober 2026 und ersetzt nicht die Prüfung im Einzelfall durch deine Steuerberatung.
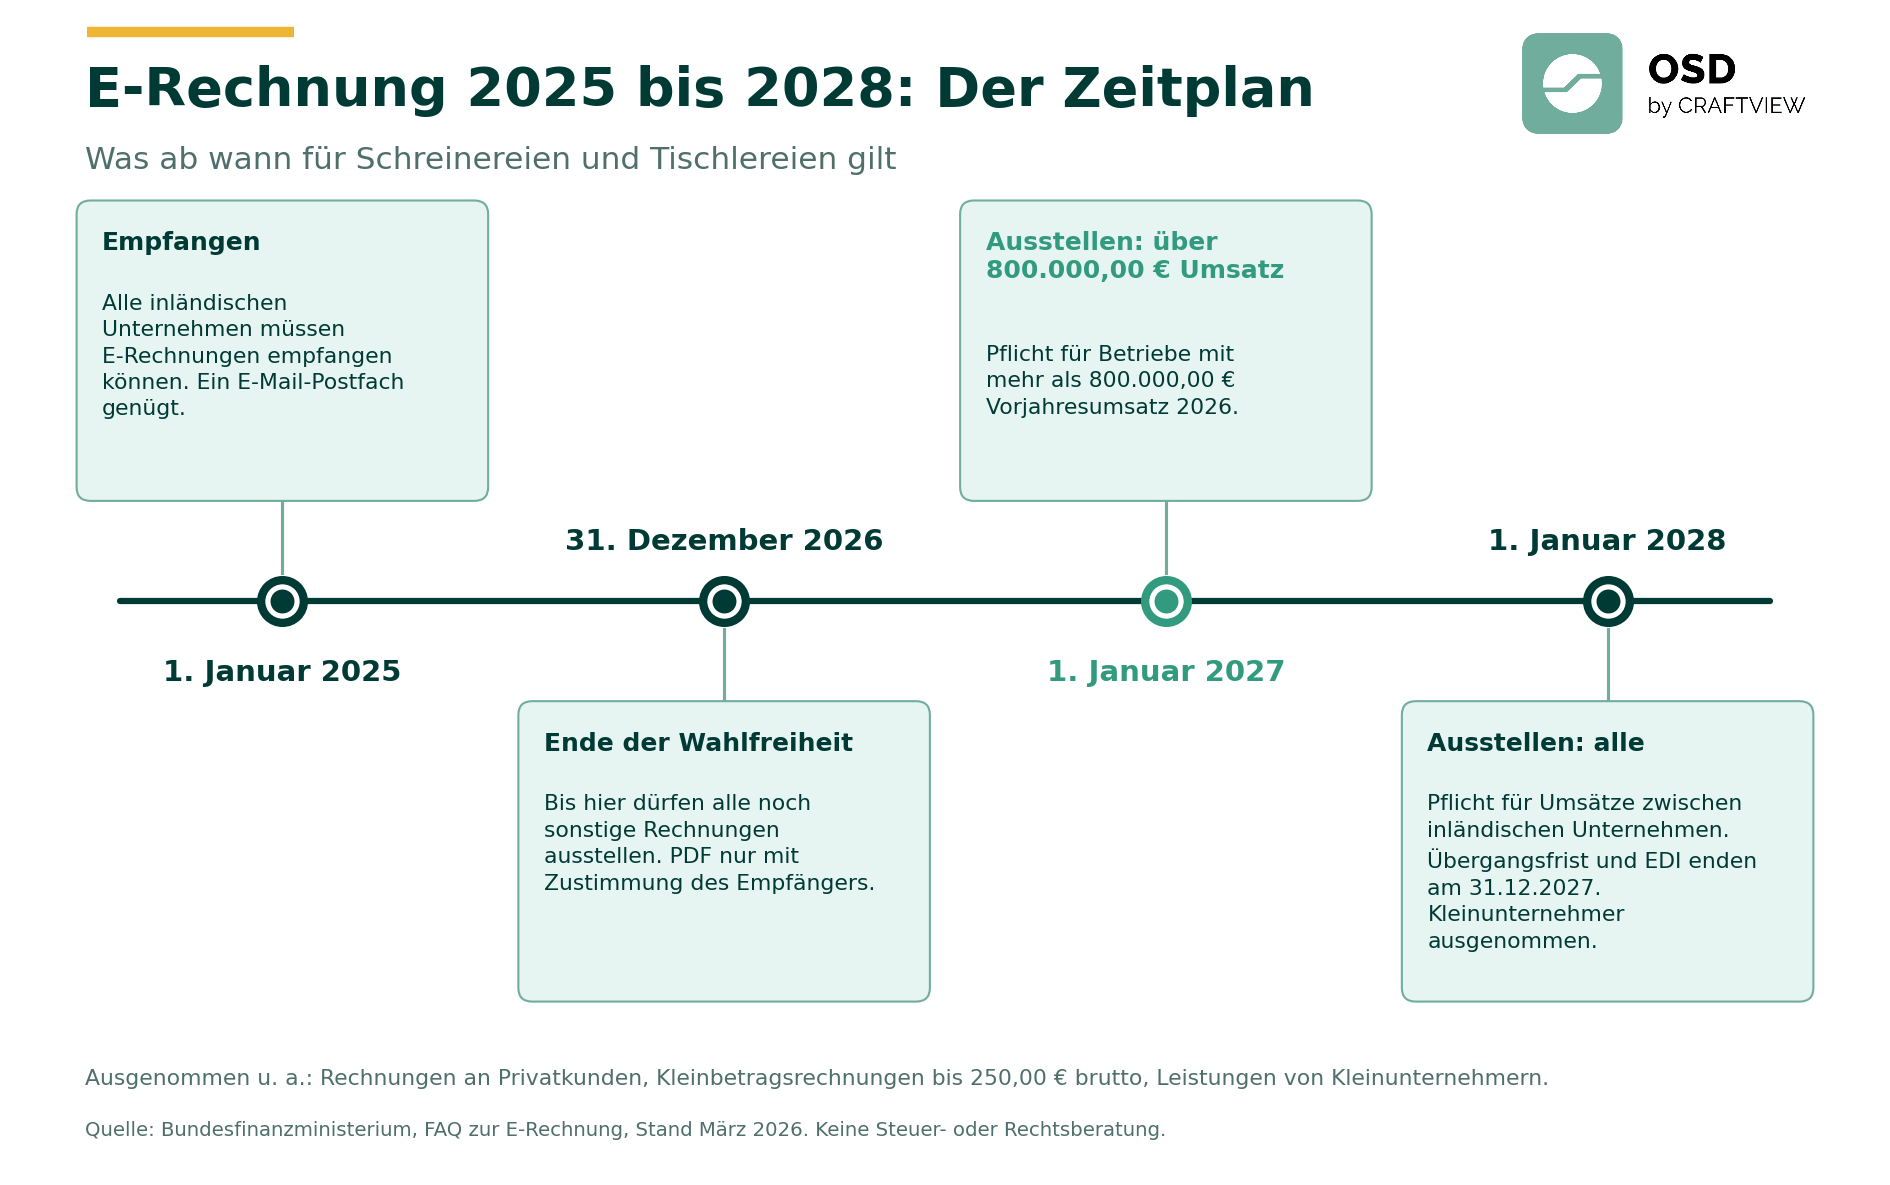
Die E-Rechnungspflicht 2027 gilt für Schreinereien und Tischlereien mit mehr als 800.000,00 € Vorjahresumsatz 2026. Diese Betriebe müssen ab dem 1. Januar 2027 Rechnungen an andere inländische Unternehmen als E-Rechnung ausstellen. Für die übrigen Betriebe gilt die Pflicht ab dem 1. Januar 2028, Kleinunternehmer sind von der Ausstellungspflicht ausgenommen. E-Rechnungen empfangen können muss jeder Betrieb schon seit dem 1. Januar 2025.
Das Wichtigste in Kürze
- Eine E-Rechnung ist ein strukturierter Datensatz, etwa im Format XRechnung oder ZUGFeRD. Ein PDF ohne strukturierten Datenteil ist keine E-Rechnung.
- Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können. Ein E-Mail-Postfach genügt.
- Bis zum 31. Dezember 2026 können alle Betriebe statt einer E-Rechnung noch eine sonstige Rechnung ausstellen. Papier geht immer, ein PDF nur mit Zustimmung des Empfängers.
- Lag der Vorjahresumsatz 2026 über 800.000,00 €, gilt die Ausstellungspflicht ab dem 1. Januar 2027. Bei höchstens 800.000,00 € verlängert sich die Übergangsfrist bis zum 31. Dezember 2027.
- Ab dem 1. Januar 2028 ist die E-Rechnung bei Umsätzen zwischen inländischen Unternehmen verpflichtend, soweit keine Ausnahme greift.
- Rechnungen an Privatkunden sind nicht betroffen. Ausgenommen sind außerdem unter anderem Kleinbetragsrechnungen bis 250,00 € brutto.
- Für das Büro entscheidet jetzt vor allem eine Zahl: der Vorjahresumsatz 2026.
Zeitplan E-Rechnung 2025 bis 2028
Für die E-Rechnung im Handwerk gilt derselbe Zeitplan wie für alle anderen inländischen Unternehmen. Die Tabelle zeigt, welche Regel ab welchem Datum für eine Schreinerei oder Tischlerei gilt.
| Ab wann | Wen es betrifft | Was gilt |
|---|---|---|
| seit 1. Januar 2025 | alle inländischen Unternehmen, auch Kleinunternehmer | E-Rechnungen empfangen können, ein E-Mail-Postfach genügt |
| bis 31. Dezember 2026 | alle | Wahl zwischen E-Rechnung und sonstiger Rechnung, PDF nur mit Zustimmung des Empfängers |
| ab 1. Januar 2027 | Unternehmen mit mehr als 800.000,00 € Vorjahresumsatz 2026 | E-Rechnungen an inländische Unternehmen ausstellen |
| bis 31. Dezember 2027 | Unternehmen mit höchstens 800.000,00 € Vorjahresumsatz | sonstige Rechnung weiter zulässig |
| bis 31. Dezember 2027 | alle, die Rechnungen per EDI-Verfahren austauschen | EDI-Verfahren, die nicht ohnehin die Voraussetzungen einer E-Rechnung erfüllen, bleiben zulässig |
| ab 1. Januar 2028 | alle Umsätze zwischen inländischen Unternehmen | E-Rechnung verpflichtend |
Quelle: Bundesfinanzministerium, FAQ zur Einführung der obligatorischen E-Rechnung, Fragen 11 und 12, Stand März 2026.
Welcher Zeitpunkt für die Übergangsregeln maßgeblich ist, etwa bei Aufträgen rund um den Jahreswechsel, klärst du mit deiner Steuerberatung.
24
November 2026
Dienstag, 17 Uhr
Online-Webinar über Microsoft Teams · ca. 45 Minuten
E-Rechnung: Was ab wann gilt und was du im Büro erledigst
Wenn der Holzhändler seine E-Rechnung schon schickt und der Bauträger nach deiner fragt, landet beides bei dir im Büro. Im Webinar erfährst du, was sich beim Ausstellen, Empfangen und Archivieren ändert.
- Welche Stufen 2027 und 2028 gelten und was du mit der Steuerberatung klärst
- Worin sich XRechnung, ZUGFeRD-Rechnung und PDF unterscheiden
- Was beim Empfangen und Archivieren im Büro anfällt
Ein Webinar von OSD. Keine Steuer- oder Rechtsberatung.
Ab wann gilt die E-Rechnungspflicht 2027 für deine Schreinerei?
Für eine Schreinerei oder Tischlerei entscheidet der Vorjahresumsatz. Lag er 2026 über 800.000,00 €, musst du ab dem 1. Januar 2027 E-Rechnungen an Geschäftskunden im Inland ausstellen. Lag er bei höchstens 800.000,00 €, gilt eine verlängerte Übergangsfrist bis zum 31. Dezember 2027, und die Pflicht beginnt am 1. Januar 2028.
Sicher steht der Umsatz 2026 erst nach dem Jahreswechsel fest. Ob deine Schreinerei im Januar 2027 schon E-Rechnungen ausstellen muss, klärst du deshalb jetzt mit einer Hochrechnung. Grundlage sind die Zahlen, die deine Buchhaltung heute hat, und die Objekte, die bis Jahresende noch fertig werden. Das Bundesfinanzministerium spricht dabei vom „Vorjahresumsatz“. Welche Umsätze genau in diese Grenze einfließen, klärst du mit deiner Steuerberatung. Liegt der Betrieb nahe an der Grenze, bereitest du die Umstellung so vor, als ob die Pflicht ab Januar greift.
Auch unter der Grenze darfst du früher umstellen. Über die Nutzung der Übergangsregeln entscheidet nach dem Bundesfinanzministerium der Aussteller der Rechnung. Wer die E-Rechnung schon 2027 einführt, obwohl die Pflicht erst 2028 greift, hat die Umstellung beim Jahreswechsel 2027 auf 2028 bereits hinter sich.
Was ist eine E-Rechnung?
Eine E-Rechnung ist nach dem Bundesfinanzministerium eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Für eine Schreinerei heißt das: Die Rechnung ist ein Datensatz. Das Buchhaltungsprogramm des Kunden kann ihn einlesen, ohne dass dort jemand Beträge abtippt.
Alles andere nennt das Bundesfinanzministerium eine sonstige Rechnung. Dazu gehören die Papierrechnung und jede Rechnung in einem unstrukturierten elektronischen Format, auch das PDF, das viele Tischlereien heute per E-Mail verschicken. Solange eine sonstige Rechnung zulässig ist, gilt sie für den Vorsteuerabzug des Kunden weiter als ordnungsmäßige Rechnung. Entscheidend ist deshalb, ab wann für welchen Kunden nur noch die E-Rechnung zulässig ist.
Wie sieht eine E-Rechnung aus?
Eine E-Rechnung ist in der Regel eine XML-Datei mit den Rechnungsdaten in festen Feldern. Eine XRechnung enthält kein Bild der Rechnung, zum Lesen brauchst du einen Viewer. Für XRechnungen bietet die Finanzverwaltung dafür den E-Rechnungs-Viewer im ELSTER-Portal unter www.e-rechnung.elster.de an. Eine ZUGFeRD-Rechnung verbindet ein PDF mit einem eingebetteten XML-Datensatz. Weichen beide Teile voneinander ab, gilt nach dem Bundesfinanzministerium der XML-Teil.
Bei der Rechnung an einen Generalunternehmer ändern sich die Inhalte nicht: Positionen, Mengen, Preise, Leistungszeitraum, Steuersatz. Neu ist, dass grundsätzlich alle umsatzsteuerlichen Pflichtangaben im strukturierten Teil stehen müssen. Ein bloßer Verweis auf eine Anlage genügt dafür nicht. Für die Absetzung von Abschlägen und für Bauleistungen gibt es Erleichterungen, mehr dazu im Abschnitt zu Abschlagsrechnungen. Ergänzende Unterlagen, etwa die Stundennachweise der Montage als PDF, dürfen nach der FAQ des Bundesfinanzministeriums in einem Anhang stehen, der in der E-Rechnung enthalten ist. Für die Einzelheiten ist der aktuelle Stand maßgeblich, zuletzt das BMF-Schreiben vom 15. Oktober 2026. Wie deine Rechnungsvorlagen das umsetzen, klärst du mit deiner Steuerberatung.
Ist ein PDF eine E-Rechnung?
Nein. Ein PDF ohne strukturierten Datenteil ist nach dem Bundesfinanzministerium keine E-Rechnung, sondern eine sonstige Rechnung. Bis zum eigenen Pflichttermin darf die Schreinerei Geschäftskunden noch ein PDF schicken, allerdings nur mit Zustimmung des Empfängers. Danach genügt das PDF bei Rechnungen an inländische Unternehmen nur noch in den Ausnahmefällen, etwa bei Kleinbeträgen bis 250,00 € brutto.
Die PDF-Rechnung per E-Mail an Bauträger, Generalunternehmer und Gewerbekunden läuft damit je nach Vorjahresumsatz 2026 am 31. Dezember 2026 oder am 31. Dezember 2027 aus. An Privatkunden darf die Tischlerei auch danach PDF- oder Papierrechnungen schicken. Eine ZUGFeRD-Rechnung sieht für den Empfänger aus wie ein PDF, trägt aber den Datensatz in sich. Darin liegt der Unterschied.
Reicht Excel, um eine E-Rechnung zu erstellen?
Eine Rechnung, die in einer Tabellenkalkulation entsteht und als PDF verschickt wird, ist nach dem Bundesfinanzministerium keine E-Rechnung, sondern eine sonstige Rechnung. Ab dem eigenen Pflichttermin reicht dieser Weg für Rechnungen an inländische Unternehmen deshalb nicht mehr. Gebraucht wird dann eine Rechnung in einem strukturierten Format wie XRechnung oder ZUGFeRD.
Bereitet deine Tischlerei Abschläge und Schlussrechnungen bisher in einer Tabelle vor, klärst du vor dem eigenen Pflichttermin, auf welchem Weg diese Rechnungen künftig als E-Rechnung entstehen. Ansprechpartner dafür sind deine Steuerberatung und der Anbieter deines Rechnungsprogramms. Achte dabei auch darauf, ob Positionen und Beträge für die E-Rechnung ein zweites Mal eingegeben werden müssen.
Welche Formate gelten für die E-Rechnung: XRechnung und ZUGFeRD
Eine E-Rechnung liegt nach dem Bundesfinanzministerium insbesondere dann vor, wenn sie die europäische Norm EN 16931 erfüllt, die ein strukturiertes, XML-basiertes Format vorgibt. Die in Deutschland üblichen Formate XRechnung und ZUGFeRD ab Version 2.0.1 erfüllen die umsatzsteuerlichen Voraussetzungen, mit Ausnahme der ZUGFeRD-Profile MINIMUM und BASIC-WL.
XRechnung wird von der Koordinierungsstelle für IT-Standards (KoSIT) entwickelt, ZUGFeRD vom Forum elektronische Rechnung Deutschland (FeRD). Aussteller und Empfänger dürfen auch ein anderes Format vereinbaren, etwa ein EDI-Verfahren. Voraussetzung ist, dass sich daraus alle nach dem Umsatzsteuergesetz erforderlichen Angaben richtig und vollständig auslesen lassen.
Das Bundesfinanzministerium empfiehlt, jede E-Rechnung schon beim Erstellen technisch zu prüfen. Diese Validierung zeigt etwa fehlende oder unlogische Pflichtangaben an. Für die steuerliche Bewertung von Fehlern, die eine Validierung meldet, ist der aktuelle Stand maßgeblich, zuletzt das BMF-Schreiben vom 15. Oktober 2026. Die Bewertung im Einzelfall gehört zu deiner Steuerberatung.
Den Übermittlungsweg schreibt das Gesetz nicht vor, er wird zwischen den Vertragsparteien geklärt. Frag deshalb deine größten Geschäftskunden, also den Bauträger, den Generalunternehmer oder die Handelskette im Ladenbau, in welchem Format und auf welchem Weg sie E-Rechnungen annehmen. Stimm beides mit ihnen ab und halte das Ergebnis in den Kundendaten fest.
Welche Rechnungen in der Schreinerei unter die E-Rechnungspflicht fallen
Die E-Rechnungspflicht betrifft nach dem Bundesfinanzministerium Umsätze zwischen inländischen Unternehmen. Inländisch ist ein Unternehmen mit Sitz, Geschäftsleitung oder einer am Umsatz beteiligten Betriebsstätte in Deutschland. In einer Schreinerei mit Privat- und Objektgeschäft gelten damit im selben Monat unterschiedliche Regeln, je nachdem, wer die Rechnung bekommt.
Küchenmontage beim Privatkunden
Plant und montiert deine Schreinerei eine Küche für einen Privathaushalt, ist der Empfänger kein Unternehmen. Private Endverbraucher sind nach dem Bundesfinanzministerium von der E-Rechnung nicht betroffen. Auch bei bestimmten Leistungen an Privatkunden im Zusammenhang mit einem Grundstück genügt eine sonstige Rechnung. Die Küchenrechnung darf also auch nach 2027 als Papier oder PDF rausgehen.
Innenausbau für Bauträger oder Generalunternehmer
Baut deine Tischlerei für einen Bauträger Innentüren und Einbauschränke in ein Mehrfamilienhaus ein, ist der Bauträger der Rechnungsempfänger und damit ein Unternehmen. Die Rechnung fällt unter die Fristen aus dem Zeitplan. Dasselbe gilt für die Rechnung an den Generalunternehmer im Objektgeschäft und an die Handelskette, für die deine Schreinerei Ladenbau ausführt. Maßgeblich ist der Vertragspartner, der die Rechnung bekommt, nicht die Person, die später im Gebäude wohnt.
Kleinbetragsrechnungen und weitere Ausnahmen
Kleinbetragsrechnungen bis 250,00 € brutto müssen nach dem Bundesfinanzministerium keine E-Rechnung sein. In der Schreinerei betrifft das etwa ein einzelnes Ersatzteil oder eine kleine Reparatur für einen Gewerbekunden. Eine sonstige Rechnung genügt außerdem bei Fahrausweisen und bei Leistungen an juristische Personen, die nicht Unternehmer sind, etwa viele Vereine.
E-Rechnung für Kleinunternehmer
Kleinunternehmer müssen nach dem Bundesfinanzministerium keine E-Rechnungen ausstellen, für ihre Leistungen genügt eine sonstige Rechnung. Empfangen können müssen sie E-Rechnungen trotzdem, denn die Empfangspflicht gilt seit dem 1. Januar 2025 ohne Ausnahme. Wechselt eine kleine Tischlerei zur Regelbesteuerung, gilt ab diesem Zeitpunkt auch für sie die Ausstellungspflicht nach den Fristen aus dem Zeitplan.
Gilt die E-Rechnungspflicht auch für Abschlagsrechnungen?
Ja, sobald die eigene Pflicht greift. Anzahlungs-, Voraus- und Abschlagsrechnungen, die eine Schreinerei vor ihrem Pflichttermin ausstellt, müssen nach der FAQ des Bundesfinanzministeriums keine E-Rechnung sein. Das gilt auch dann, wenn Leistung und Zahlung erst danach folgen. Die Schlussrechnung nach dem Pflichttermin muss dagegen eine E-Rechnung sein, wenn der Empfänger ein inländisches Unternehmen ist.
In der Schlussrechnung setzt du die bereits gezahlten Abschläge ab. Die FAQ des Bundesfinanzministeriums (Stand März 2026) lässt zu, dass diese Abschläge in einem Anhang stehen, wenn der strukturierte Teil ausdrücklich darauf hinweist. Das BMF-Schreiben vom 15. Oktober 2026 enthält zur Absetzung der bereits gezahlten Abschläge in der Schlussrechnung eine Regel, die bis zum 30. Juni 2030 reicht. In welcher Form die Abschläge in deinen Schlussrechnungen stehen, stimmst du mit deiner Steuerberatung ab.
Auch für die Leistungsbeschreibung bei Bauleistungen beschreibt die FAQ des Bundesfinanzministeriums eine Erleichterung. Im strukturierten Teil stehen die einzelnen Gewerke mit ihren Summen, die Aufschlüsselung nach Leistungsverzeichnis kommt in eine lesbare Anlage, auf die der strukturierte Teil eindeutig hinweist. Ob und wie lange diese Erleichterung für deine Objekte gilt, klärst du anhand des BMF-Schreibens vom 15. Oktober 2026 mit deiner Steuerberatung.
Heikel wird der Jahreswechsel. Nehmen wir einen Innenausbau, der von Herbst 2026 bis ins Frühjahr 2027 läuft, bei einem Vorjahresumsatz 2026 über 800.000,00 €. Abschlagsrechnungen, die 2026 rausgehen, dürfen noch sonstige Rechnungen sein, die Schlussrechnung 2027 muss eine E-Rechnung sein. Liste deshalb jetzt jedes laufende Objekt auf, das ins Jahr 2027 hineinreicht: mit Rechnungsempfänger, Termin der Schlussrechnung und dem Format, in dem der Auftraggeber E-Rechnungen annimmt.
Rechnungen an öffentliche Auftraggeber: Was ist eine Leitweg-ID?
Die Leitweg-ID ist eine Kennung, mit der eine E-Rechnung eindeutig an die zuständige Stelle eines öffentlichen Auftraggebers adressiert und weitergeleitet wird. In der E-Rechnung steht sie im Feld „Buyer reference“ (BT-10). Nach dem Bundesfinanzministerium braucht die Schreinerei sie nur für Rechnungen an Behörden. Bei Rechnungen an Unternehmen genügt in diesem Feld umsatzsteuerlich ein Platzhalter wie „-“.
Für Rechnungen an die öffentliche Hand gelten neben der umsatzsteuerlichen Pflicht eigene Regeln. Wer den Bund beliefert, muss nach der E-Rechnungsverordnung des Bundes seit dem 27. November 2020 grundsätzlich E-Rechnungen einreichen. Ausgenommen sind unter anderem Rechnungen über Direktaufträge bis 1.000,00 € netto. Eingereicht wird über die Rechnungseingangsplattform OZG-RE, über die die Bundesverwaltung seit September 2025 E-Rechnungen empfängt. Dafür ist eine Registrierung nötig. Die Rechnung kann per Weberfassung, Upload, E-Mail oder Peppol eingehen. Mit der Weberfassung gibst du die Rechnungsdaten direkt im Browser ein, auch ohne eigene Software für E-Rechnungen. Die Plattform prüft, ob die Datei der XRechnung oder einem anderen zugelassenen Standard entspricht.
Arbeitet deine Schreinerei über öffentliche Ausschreibungen, etwa beim Innenausbau einer Schule oder eines Rathauses, ist oft ein Land oder eine Kommune der Auftraggeber. Länder und Kommunen haben eigene Vorgaben zur E-Rechnung. Welche für deinen Auftrag gelten, erfragst du beim Auftraggeber, am besten schon bei der Beauftragung. Dann stehen Leitweg-ID, Format und Einreichungsweg in den Kundendaten, bevor die erste Abschlagsrechnung rausgeht.
E-Rechnungen empfangen: Was seit 2025 im Büro gilt
Seit dem 1. Januar 2025 muss jede Schreinerei und Tischlerei in Deutschland E-Rechnungen empfangen können. Nach dem Bundesfinanzministerium genügt dafür ein E-Mail-Postfach. Die Empfangspflicht gilt ohne Ausnahme, also auch für Kleinunternehmer und für Betriebe, die selbst erst ab 2028 E-Rechnungen ausstellen müssen.
Lieferanten mit mehr als 800.000,00 € Vorjahresumsatz müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen. Von größeren Holz-, Platten- und Beschlaghändlern kommen Eingangsrechnungen dann in der Regel als E-Rechnung. Für das Büro heißt das konkret: eine feste E-Mail-Adresse für Eingangsrechnungen festlegen, sie den Lieferanten mitteilen und einmal testen, ob die Datei im Buchhaltungsprogramm lesbar ankommt. So landet die Rechnung vom Plattenlieferanten nicht im Postfach der Werkstattleitung. Die Daten elektronisch weiterverarbeiten musst du nach dem Bundesfinanzministerium nicht. Eine XRechnung machst du im Zweifel mit dem Viewer im ELSTER-Portal lesbar.
Ein Fall betrifft die Werkstatt direkt. Kauft jemand aus der Werkstatt im Baumarkt Material für mehr als 250,00 € brutto ein, auch bar, ist dafür eine E-Rechnung auszustellen, sobald der Baumarkt keine Übergangsregel mehr nutzen kann oder will. Nach dem Bundesfinanzministerium kann es sich anbieten, vor Ort zuerst einen Kassenbeleg auszustellen und ihn später durch eine E-Rechnung zu berichtigen, die etwa per E-Mail kommt. Kläre mit den Märkten, bei denen deine Werkstatt regelmäßig kauft, an welche Adresse sie diese E-Rechnung schicken sollen.
E-Rechnungen archivieren nach GoBD
Eingehende und ausgehende Rechnungen bewahrt die Schreinerei nach § 14b Abs. 1 UStG acht Jahre auf. Bei einer E-Rechnung muss dabei mindestens der strukturierte Teil unversehrt in seiner ursprünglichen Form erhalten bleiben. Ein Ausdruck oder ein PDF aus dem Viewer reicht als alleinige Ablage deshalb nicht. Ergänzend gelten die GoBD.
Praktisch zählt, dass die E-Rechnung vom Holzhändler bei einer Betriebsprüfung auffindbar ist und feststeht, wer sie dort heraussucht. Lege die Ablage für E-Rechnungen fest, bevor die ersten Lieferanten umstellen, und stimme sie mit deiner Steuerberatung ab.
Kostenloses Whitepaper
Für Büro und Buchhaltung
E-Rechnungen und ZUGFeRD im Holzbetrieb
Was sich an Eingang, Prüfung, Ablage und Versand deiner Rechnungen ändert, hat OSD in einem Whitepaper zusammengefasst. Darin geht es unter anderem um diese Fragen:
- Welche Frist für deinen Betrieb gilt, abhängig vom Umsatz 2026
- Wie Rechnungen vom Großhandel oder von der Spedition geprüft werden
- Welche Angaben an deiner Ausgangsrechnung stimmen müssen
Formular ausfüllen, das Whitepaper kommt direkt per E-Mail
Fahrplan bis 2027: Checkliste für die Rechnungsstellung
Die Checkliste ordnet die Schritte nach Dringlichkeit. Schritt 2 ist für jeden Betrieb sofort fällig, denn die Empfangspflicht gilt seit dem 1. Januar 2025. Lag der Vorjahresumsatz deiner Schreinerei 2026 über 800.000,00 €, sind die übrigen Schritte bis zum 31. Dezember 2026 fällig. Lag er darunter, hast du dafür bis zum 31. Dezember 2027 Zeit.
- Vorjahresumsatz 2026 klären. Hochrechnung mit der Steuerberatung abstimmen und festhalten, ob die Ausstellungspflicht ab 1. Januar 2027 oder ab 1. Januar 2028 gilt.
- Empfang prüfen. Feste E-Mail-Adresse für Eingangsrechnungen festlegen, Holz-, Platten- und Beschlaghändler informieren, eine Testrechnung anfordern.
- Rechnungsempfänger sortieren. Kundenliste in drei Gruppen teilen: Privatkunden; Unternehmen wie Bauträger, Generalunternehmer und Handelsketten; öffentliche Auftraggeber.
- Formate und Wege abstimmen. Mit den größten Geschäftskunden und Vergabestellen Format und Übermittlungsweg abstimmen und klären, ob eine Leitweg-ID nötig ist.
- Rechnungsprogramm prüfen. Testen, ob Abschlags-, Teil- und Schlussrechnungen als XRechnung oder ZUGFeRD entstehen, ohne dass Daten ein zweites Mal eingegeben werden.
- Testrechnung kontrollieren. Eine eigene Testrechnung prüfen: als XRechnung im E-Rechnungs-Viewer im ELSTER-Portal, sonst über das Rechnungsprogramm. Dabei kontrollieren, ob alle Pflichtangaben im strukturierten Teil stehen.
- Laufende Objekte sichten. Jedes Objekt, das über den Jahreswechsel läuft, mit Rechnungsempfänger und Termin der Schlussrechnung auflisten.
- Ablage festlegen. Mit der Steuerberatung klären, wo E-Rechnungen acht Jahre lang im Originalformat liegen.
Wenn du in diesem Jahr nur einen Schritt schaffst, dann Schritt 1. Von dieser Zahl hängt ab, ob dein Büro für die Umstellung der Ausgangsrechnungen bis Ende 2026 oder bis Ende 2027 Zeit hat.
Eine E-Rechnung ist nach dem Bundesfinanzministerium eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Sie liegt in der Regel als XML-Datensatz vor, etwa als XRechnung oder ZUGFeRD. Ein PDF ohne strukturierten Datenteil und eine Papierrechnung sind keine E-Rechnung, sondern sonstige Rechnungen.
Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000,00 € Vorjahresumsatz 2026 E-Rechnungen an andere inländische Unternehmen ausstellen. Ab dem 1. Januar 2028 gilt die Pflicht für alle Umsätze zwischen inländischen Unternehmen. Ausgenommen sind unter anderem Kleinbetragsrechnungen bis 250,00 € brutto und Leistungen von Kleinunternehmern. Welche Umsätze in die Grenze einfließen, klärst du mit deiner Steuerberatung.
Die Empfangspflicht betrifft seit dem 1. Januar 2025 alle inländischen Unternehmen, also jede Schreinerei und Tischlerei, unabhängig vom Umsatz und auch Kleinunternehmer. Die Ausstellungspflicht betrifft Rechnungen an andere Unternehmen in Deutschland. Rechnungen an Privatkunden sind nicht betroffen, sie dürfen weiter als Papier oder PDF verschickt werden.
Nein. Ein PDF ohne strukturierten Datenteil ist nach dem Bundesfinanzministerium eine sonstige Rechnung. Bis zum eigenen Pflichttermin darfst du sie an Geschäftskunden noch verschicken, wenn der Empfänger zustimmt. Eine ZUGFeRD-Rechnung ab Version 2.0.1 sieht zwar aus wie ein PDF, enthält aber einen eingebetteten XML-Datensatz und gilt damit als E-Rechnung, ausgenommen die Profile MINIMUM und BASIC-WL.
Für den Empfang von E-Rechnungen genügt nach dem Bundesfinanzministerium ein E-Mail-Postfach. Praktisch hilft eine feste Adresse nur für Eingangsrechnungen, die du deinen Lieferanten mitteilst, und ein Test, ob die Datei im Buchhaltungsprogramm lesbar ankommt. Eine XRechnung kannst du mit dem E-Rechnungs-Viewer der Finanzverwaltung im ELSTER-Portal lesbar machen.
Eine E-Rechnung muss in einem strukturierten elektronischen Format vorliegen. Nach dem Bundesfinanzministerium ist das insbesondere dann der Fall, wenn sie der europäischen Norm EN 16931 entspricht, etwa als XRechnung oder ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL. Aussteller und Empfänger dürfen auch ein anderes Format wie EDI vereinbaren, wenn es alle umsatzsteuerlichen Angaben auslesbar macht.
Ja, ab dem eigenen Pflichttermin. Abschlagsrechnungen, die vor diesem Termin ausgestellt werden, müssen nach dem Bundesfinanzministerium keine E-Rechnung sein, auch wenn Leistung und Zahlung später folgen. Die Schlussrechnung danach muss eine E-Rechnung sein. Wie die gezahlten Abschläge darin stehen, klärst du anhand des BMF-Schreibens vom 15. Oktober 2026 mit deiner Steuerberatung.
Die Leitweg-ID ist eine Kennung, mit der eine E-Rechnung eindeutig an die zuständige Stelle eines öffentlichen Auftraggebers adressiert und weitergeleitet wird. Sie steht im Feld Buyer reference (BT-10). Nötig ist sie nur bei Rechnungen an Behörden. Bei Rechnungen an Unternehmen genügt in diesem Feld nach dem Bundesfinanzministerium ein Platzhalter.
Eingehende und ausgehende Rechnungen bewahrt die Schreinerei nach § 14b Abs. 1 UStG acht Jahre auf. Bei einer E-Rechnung muss mindestens der strukturierte XML-Teil unversehrt in seiner ursprünglichen Form erhalten bleiben. Ein Ausdruck genügt deshalb nicht. Ergänzend gelten die GoBD, die Ablage stimmst du am besten mit deiner Steuerberatung ab.
Quellen
- Bundesfinanzministerium: FAQ zur Einführung der obligatorischen E-Rechnung, Stand März 2026, bundesfinanzministerium.de
- Bundesfinanzministerium: BMF-Schreiben vom 15. Oktober 2024, Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025
- Bundesfinanzministerium: BMF-Schreiben vom 15. Oktober 2025 zur obligatorischen elektronischen Rechnung
- Bundesfinanzministerium: BMF-Schreiben vom 15. Oktober 2026, Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025, Ergänzende Regelungen
- Bund: e-rechnung-bund.de, Informationen zur Rechnungseingangsplattform OZG-RE, abgerufen am 22. Oktober 2026
- Finanzverwaltung: ELSTER-Portal, E-Rechnungs-Viewer unter www.e-rechnung.elster.de, abgerufen am 22. Oktober 2026
Rechtlicher Hinweis
OSD bietet keine Steuer- oder Rechtsberatung an und ist keine Steuerberatung. Dieser Beitrag gibt allgemeine Informationen auf dem Stand vom 22. Oktober 2026 wieder. Grundlage sind die FAQ des Bundesfinanzministeriums zur E-Rechnung (Stand März 2026) und die BMF-Schreiben vom 15. Oktober 2024, 15. Oktober 2025 und 15. Oktober 2026. Der Beitrag erhebt keinen Anspruch auf Vollständigkeit und ersetzt nicht die Prüfung im Einzelfall durch deine Steuerberatung. Spätere Änderungen der Rechtslage oder der Verwaltungsauffassung sind nicht berücksichtigt.
Wie OSD die E-Rechnung in der Software umsetzt, findest du auf der Seite E-Rechnungspflicht im Holzhandwerk.
Stand: 22. Oktober 2026. Grundlage: FAQ des Bundesfinanzministeriums zur E-Rechnung (Stand März 2026) sowie die BMF-Schreiben vom 15. Oktober 2024, 15. Oktober 2025 und 15. Oktober 2026.